

Recalcule o custo unitário pela média móvel a cada entrada, grave-o em cada venda e calcule lucro bruto = vendas líquidas − CMV.
A forma precisa de calcular o CMV (custo da mercadoria vendida) de uma loja é o método do custo médio ponderado móvel: a cada entrada de mercadoria, o custo unitário é recalculado como valor total do estoque dividido pela quantidade total, e esse custo fica gravado em cada venda. Lucro bruto = vendas líquidas − CMV; lucro líquido = lucro bruto − despesas operacionais.
O que é CMV e qual a relação com o lucro da loja?
CMV é o custo das mercadorias realmente vendidas no período, e não tudo o que você comprou dos fornecedores no mês. O lucro da loja só fica correto se o CMV estiver correto, porque ele costuma ser o maior custo do varejo.
O erro mais comum é tratar "o que paguei aos fornecedores este mês" como CMV. A mercadoria comprada agora pode vender só no mês que vem. Se você comprou R$ 4.500 em estoque mas vendeu apenas R$ 3.900 de custo, os R$ 600 restantes ainda são estoque na prateleira, não despesa.
- Vendas líquidas: total vendido após descontos, menos devoluções.
- CMV: unidades vendidas × custo unitário no momento de cada venda.
- Lucro bruto: vendas líquidas − CMV.
- Lucro líquido: lucro bruto − despesas operacionais (aluguel, salários, energia etc.).
Como calcular o CMV pelo custo médio ponderado móvel?
No custo médio móvel, o custo unitário é recalculado a cada compra: (valor do estoque anterior + valor da compra) ÷ (quantidade anterior + quantidade comprada). Todas as vendas seguintes usam essa média mais recente como custo.
Passo a passo:
- Registre o estoque inicial e o custo, por exemplo 100 un × R$ 10,00 = R$ 1.000.
- Quando a mercadoria chegar, some o valor: 50 un × R$ 12,00 = R$ 600.
- Calcule a nova média: R$ 1.600 ÷ 150 un = R$ 10,67 por unidade.
- Cada venda usa essa média como custo até a próxima compra.
- Repita o cálculo a cada recebimento de fornecedor.
Exemplo completo de um produto em um mês (ilustração):
| Evento | Qtd | Preço/un | Estoque | Valor do estoque | Média/un |
|---|---|---|---|---|---|
| Estoque inicial | 100 | R$ 10,00 | 100 | R$ 1.000,00 | R$ 10,00 |
| Recebimento | +50 | R$ 12,00 | 150 | R$ 1.600,00 | R$ 10,67 |
| Venda a R$ 15,00 | −30 | custo R$ 10,67 | 120 | R$ 1.280,00 | R$ 10,67 |
| Recebimento | +60 | R$ 13,00 | 180 | R$ 2.060,00 | R$ 11,44 |
| Venda a R$ 15,00 | −40 | custo R$ 11,44 | 140 | R$ 1.602,22 | R$ 11,44 |
Primeira venda: receita 30 × R$ 15 = R$ 450, CMV R$ 320, lucro bruto R$ 130 (margem de 28,9%). Segunda venda: receita R$ 600, CMV R$ 457,78, lucro bruto R$ 142,22 (margem de 23,7%). O preço não mudou, mas a margem caiu 5 pontos porque o custo de compra subiu: sinal para rever o preço, visível só quando o custo é calculado por venda.
E os outros métodos? Comparação rápida:
| Método | Como funciona | Vantagem | Desvantagem |
|---|---|---|---|
| Custo médio móvel | Média recalculada a cada compra | Estável; ideal para o mesmo item comprado várias vezes | Difícil à mão, exige sistema |
| PEPS (primeiro a entrar, primeiro a sair) | As compras mais antigas saem primeiro | Bom para perecíveis | Precisa rastrear cada lote de preço |
| Último preço de compra | Toda venda usa o preço de compra mais recente | Simples | Lucro distorce quando o fornecedor muda o preço |
| Percentual do preço de venda | CMV estimado em, por exemplo, 70% do preço | Rápido | Só uma estimativa; não serve para precificar |
Como calcular o lucro da loja na DRE?
A DRE (demonstração do resultado) da loja vai de cima para baixo: vendas líquidas menos CMV dão o lucro bruto, e o lucro bruto menos as despesas operacionais dá o lucro líquido. Monte-a mensalmente para comparar períodos.
Exemplo de DRE mensal de uma loja de conveniência (ilustração):
| Linha | Valor | % das vendas |
|---|---|---|
| Vendas líquidas (após descontos e devoluções) | R$ 60.000 | 100% |
| − CMV | R$ 39.000 | 65% |
| Lucro bruto | R$ 21.000 | 35% |
| − Aluguel | R$ 4.000 | 6,7% |
| − Salários de 2 funcionários | R$ 8.000 | 13,3% |
| − Energia e água | R$ 1.200 | 2% |
| − Outros (sacolas, internet, manutenção) | R$ 800 | 1,3% |
| Lucro líquido | R$ 7.000 | 11,7% |
Com margem bruta de 35% e R$ 14.000 de custos fixos, a loja precisa vender cerca de R$ 40.000 por mês (R$ 14.000 ÷ 35%) só para empatar. Olhe também o lucro por produto: um item com margem de 8% que vende 500 unidades pode render menos que um de 30% que vende 150.
O que mais distorce o cálculo do lucro da loja?
O lucro da loja costuma sair errado por custos que nunca foram registrados: brindes de promoção que saem da prateleira sem transação, descontos não abatidos, devoluções apagadas e custos antigos que mudam quando o preço de compra sobe. Cada um deles faz o lucro do relatório parecer maior que o dinheiro real.
- Brinde não registrado. Na promoção "compre 2 cafés com leite e ganhe 1 cookie": o café custa R$ 0,80 e é vendido a R$ 2,20, o cookie custa R$ 0,40. O lucro real é R$ 4,40 − R$ 2,00 = R$ 2,40. Se o cookie sai sem registro, o relatório mostra R$ 2,80 e o estoque de cookies fica furado. Grátis para o cliente não é grátis para a loja.
- Custo antigo reescrito. Se o sistema recalcula vendas passadas com o custo de hoje, o aumento do fornecedor desta semana "muda" o lucro do mês passado.
- Devoluções e cancelamentos apagados. Apagar uma venda apaga o rastro de estoque e receita; o certo é registrar a devolução como transação própria.
- Perdas e avarias ignoradas. Faça inventários periódicos e registre a diferença como ajuste de estoque.
Como o POSHub calcula o CMV e o lucro por produto?
O POSHub POS calcula o custo pelo método da média móvel por produto e por loja, e grava (snapshot) esse custo em cada venda. Um aumento do fornecedor hoje não reescreve o lucro do mês passado.
Recursos relevantes para custo e lucro:
- Média móvel por loja. O recebimento de um pedido de compra (inclusive parcial) atualiza o custo médio do produto naquela loja, então uma filial que compra mais caro não distorce o custo de outra.
- Razão de estoque. O estoque só se move pelo razão, e cada linha está ligada ao documento de origem: recebimento, venda, devolução, transferência entre filiais, ajuste ou inventário.
- Cancelamentos e devoluções não apagam nada. Uma venda nunca é excluída; a devolução pode ser em dinheiro, crédito na loja ou troca.
- Brindes registrados como custo. Produtos grátis (compre X ganhe Y, gaste e ganhe) entram na venda como linhas de preço zero, saem do estoque e o custo aparece no relatório de lucro. Para kits, o relatório mostra o lucro estimado de cada kit.
- Relatórios de lucro. O painel web tem 29 relatórios, incluindo DRE, tendência de vendas, mais vendidos e movimentação de estoque, exportáveis para Excel ou PDF. O app de caixa tem 15 relatórios, incluindo lucro por produto.
- Custo oculto para o operador. Um operador vinculado a uma loja vê o caixa, não os custos por trás dele.
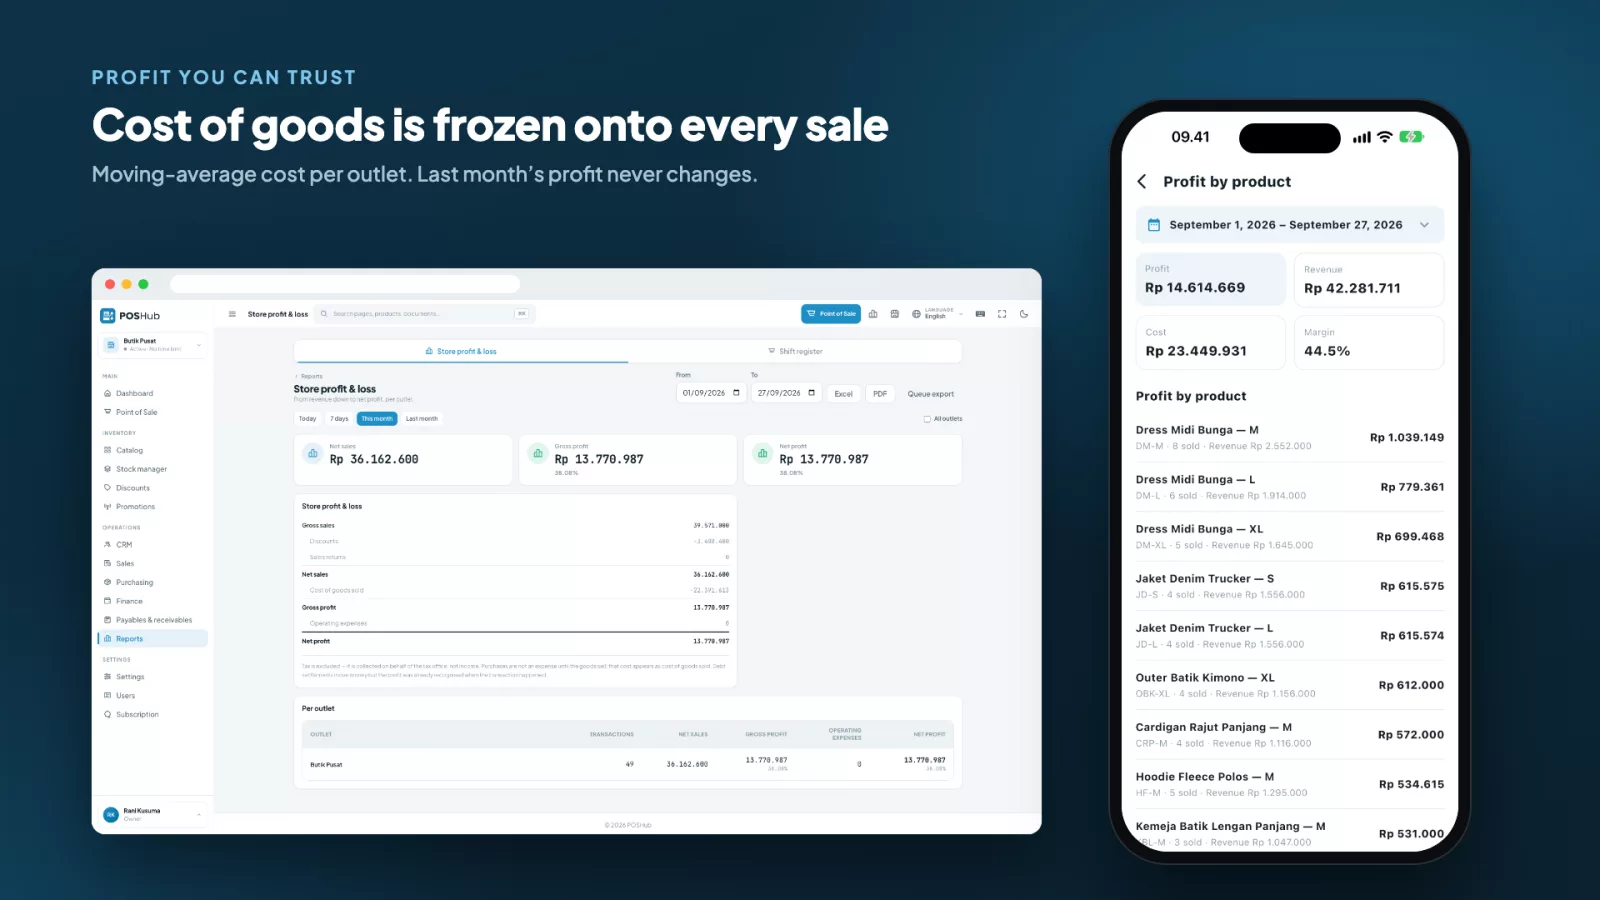
O POSHub é vendido com código-fonte completo: Rp 800.000 na licença regular e Rp 13.000.000 na licença estendida. Além do app Android/iOS e do caixa no navegador, o POSHub Desktop para Windows e macOS continua vendendo offline e sincroniza sozinho. Teste os relatórios de lucro na demo do POSHub.
Pontos principais
- CMV é o custo do que foi vendido, não o total pago aos fornecedores no mês.
- Média móvel: (valor do estoque anterior + valor da compra) ÷ (quantidade anterior + quantidade comprada), recalculada a cada entrega.
- Grave o custo em cada venda para que o lucro passado não mude quando o preço de compra subir.
- Registre brindes, devoluções e perdas; todos são custos reais que reduzem o lucro.
- Analise o lucro por produto, não só o faturamento, antes de definir preços e promoções.
FAQ
Qual é a fórmula mais simples de CMV para o varejo?
A fórmula clássica é CMV = estoque inicial + compras − estoque final. Ela serve para o total do período, mas não dá o custo por venda nem por produto.
O custo médio muda quando o produto é vendido?
Não. Na média móvel, o custo unitário só muda quando entra mercadoria com preço diferente; a venda reduz quantidade e valor pela mesma média.
Por que calcular o CMV por filial?
Porque cada filial pode comprar o mesmo item com preço e frete diferentes. O custo por filial mostra o lucro real de cada loja.
Despesas operacionais entram no CMV?
Não. Aluguel, salários e energia são despesas operacionais abatidas depois do lucro bruto. O CMV contém apenas o custo das mercadorias vendidas.
Experimente o POSHub hoje
Veja a demonstração ao vivo ou fale conosco para uma consultoria gratuita.
Demonstração: https://poshub.manufacturdigitalhub.com/
WhatsApp: +62 812 9064 5584