

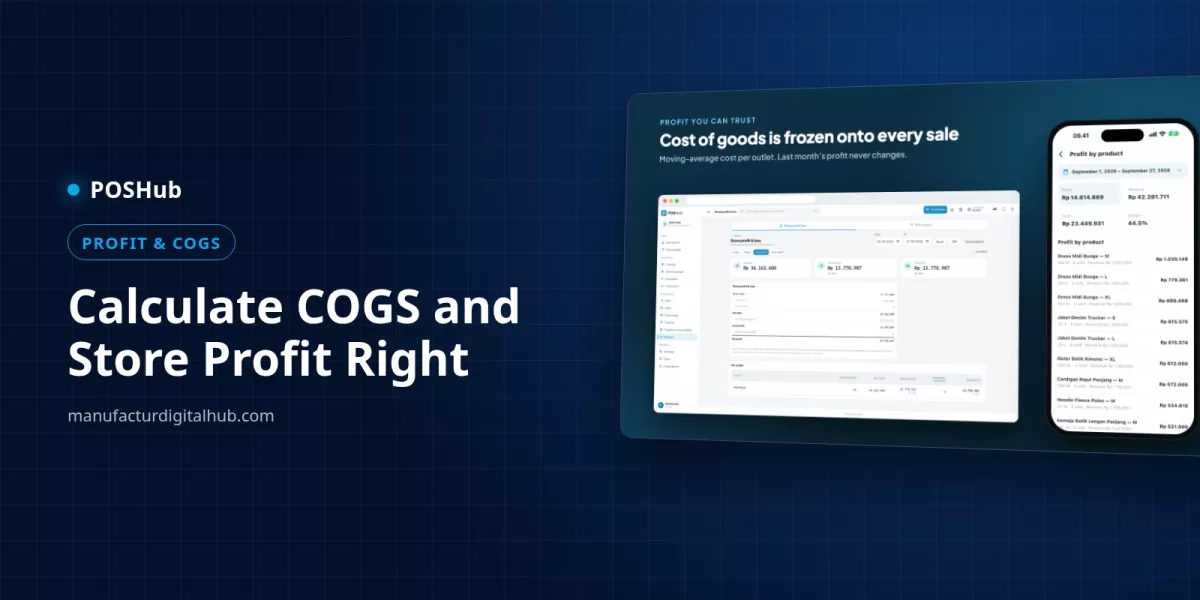
每次进货用移动加权平均重算单位成本,并锁定到每笔销售;毛利 = 净销售额 − 销售成本。
准确计算门店销售成本的方法是移动加权平均法:每次进货时,用库存总金额除以库存总数量重新计算单位成本,并把这个成本锁定在每一笔销售上。毛利 = 净销售额 − 销售成本;净利润 = 毛利 − 经营费用。
什么是销售成本,它和门店利润有什么关系?
销售成本是本期实际卖出商品的成本,而不是当月向供应商采购的全部金额。只有销售成本算对了,门店利润才算得对,因为它通常是零售业最大的一项成本。
最常见的错误是把"本月付给供应商的钱"当成销售成本。本月进的货可能下个月才卖出。如果进货4,500元,但卖出的商品成本只有3,900元,剩下的600元仍是货架上的库存,不是费用。把两者混在一起,会让本月利润偏低、下月利润虚高。
- 净销售额:扣除折扣和退货后的销售总额。
- 销售成本:卖出数量 × 卖出当时的单位成本。
- 毛利:净销售额 − 销售成本。
- 净利润:毛利 − 经营费用(房租、工资、水电等)。
如何用移动加权平均法计算销售成本?
移动加权平均法在每次进货时重新计算单位成本:(原库存金额 + 本次进货金额)÷(原库存数量 + 本次进货数量)。之后的每笔销售都使用最新的平均成本。
计算步骤:
- 记录期初库存及成本,例如100件 × 10元 = 1,000元。
- 到货时加上进货金额:50件 × 12元 = 600元。
- 计算新平均成本:1,600元 ÷ 150件 = 每件10.67元。
- 下一次进货前,每笔销售都以该平均值作为成本。
- 每次收到供应商的货都重复计算。
一个商品一个月的完整示例(仅为示意):
| 事项 | 数量 | 单价 | 库存 | 库存金额 | 平均成本 |
|---|---|---|---|---|---|
| 期初库存 | 100 | 10.00元 | 100 | 1,000.00元 | 10.00元 |
| 收货 | +50 | 12.00元 | 150 | 1,600.00元 | 10.67元 |
| 以15元售出 | −30 | 成本10.67元 | 120 | 1,280.00元 | 10.67元 |
| 收货 | +60 | 13.00元 | 180 | 2,060.00元 | 11.44元 |
| 以15元售出 | −40 | 成本11.44元 | 140 | 1,602.22元 | 11.44元 |
第一笔:收入30 × 15 = 450元,成本320元,毛利130元(毛利率28.9%)。第二笔:收入600元,成本457.78元,毛利142.22元(毛利率23.7%)。售价没变,毛利率却下降了5个百分点,因为进价上涨了。这正是该调价的信号,而只有按每笔销售计算成本才能看到它。
其他方法呢?简要对比如下:
| 方法 | 原理 | 优点 | 缺点 |
|---|---|---|---|
| 移动加权平均 | 每次进货重新计算平均成本 | 平稳,适合多次采购的同一商品 | 手工计算困难,需要系统 |
| 先进先出(FIFO) | 假设先进的货先卖出 | 适合有保质期的商品 | 需要追踪每批进货的价格 |
| 最近进价 | 所有销售都用最新进价 | 简单 | 进价波动时利润失真 |
| 按售价比例估算 | 假设成本为售价的70%等 | 快速 | 只是估计,不能用于定价决策 |
如何在利润表中计算门店利润?
门店利润表自上而下:净销售额减销售成本得到毛利,毛利减经营费用得到净利润。建议按月编制,便于前后对比。
便利店月度利润表示例(仅为示意):
| 项目 | 金额 | 占销售额 |
|---|---|---|
| 净销售额(扣除折扣和退货) | 60,000元 | 100% |
| − 销售成本 | 39,000元 | 65% |
| 毛利 | 21,000元 | 35% |
| − 房租 | 4,000元 | 6.7% |
| − 2名员工工资 | 8,000元 | 13.3% |
| − 水电费 | 1,200元 | 2% |
| − 其他(购物袋、网络、维修) | 800元 | 1.3% |
| 净利润 | 7,000元 | 11.7% |
这些数字还能回答一个实际问题:毛利率35%、固定费用14,000元时,门店每月需要约40,000元销售额(14,000 ÷ 35%)才能保本。除了总数,还要看单品利润。最畅销的商品不一定最赚钱:毛利率8%、卖出500件的商品,利润可能还不如毛利率30%、卖出150件的商品。
门店利润最常因为什么算错?
门店利润算错,大多是因为有成本没有记录:促销赠品没开单就离开货架、折扣没有扣除、退货被删除、进价上涨时旧成本跟着变化。这些都会让报表利润高于实际赚到的钱。
- 赠品未记录。以"买2杯拿铁送1块曲奇"为例:拿铁售价2.20元、成本0.80元,曲奇成本0.40元。实际利润为4.40 − 2.00 = 2.40元。若曲奇送出却未记录,报表显示2.80元,曲奇库存还会莫名短缺。对顾客免费,不等于对门店免费。
- 旧成本被改写。如果系统用今天的成本重算过去的销售,本周供应商涨价就会"改变"上个月已报告的利润。
- 退货和作废被删除。删除销售会抹掉库存和收入的痕迹,正确做法是把退货记为单独的交易。
- 损耗未登记。定期盘点,把差异记为库存调整。
- 从钱箱支出却无记录。用收银现金买水或购物袋,应登记为带分类的现金支出。
POSHub如何计算销售成本和单品利润?
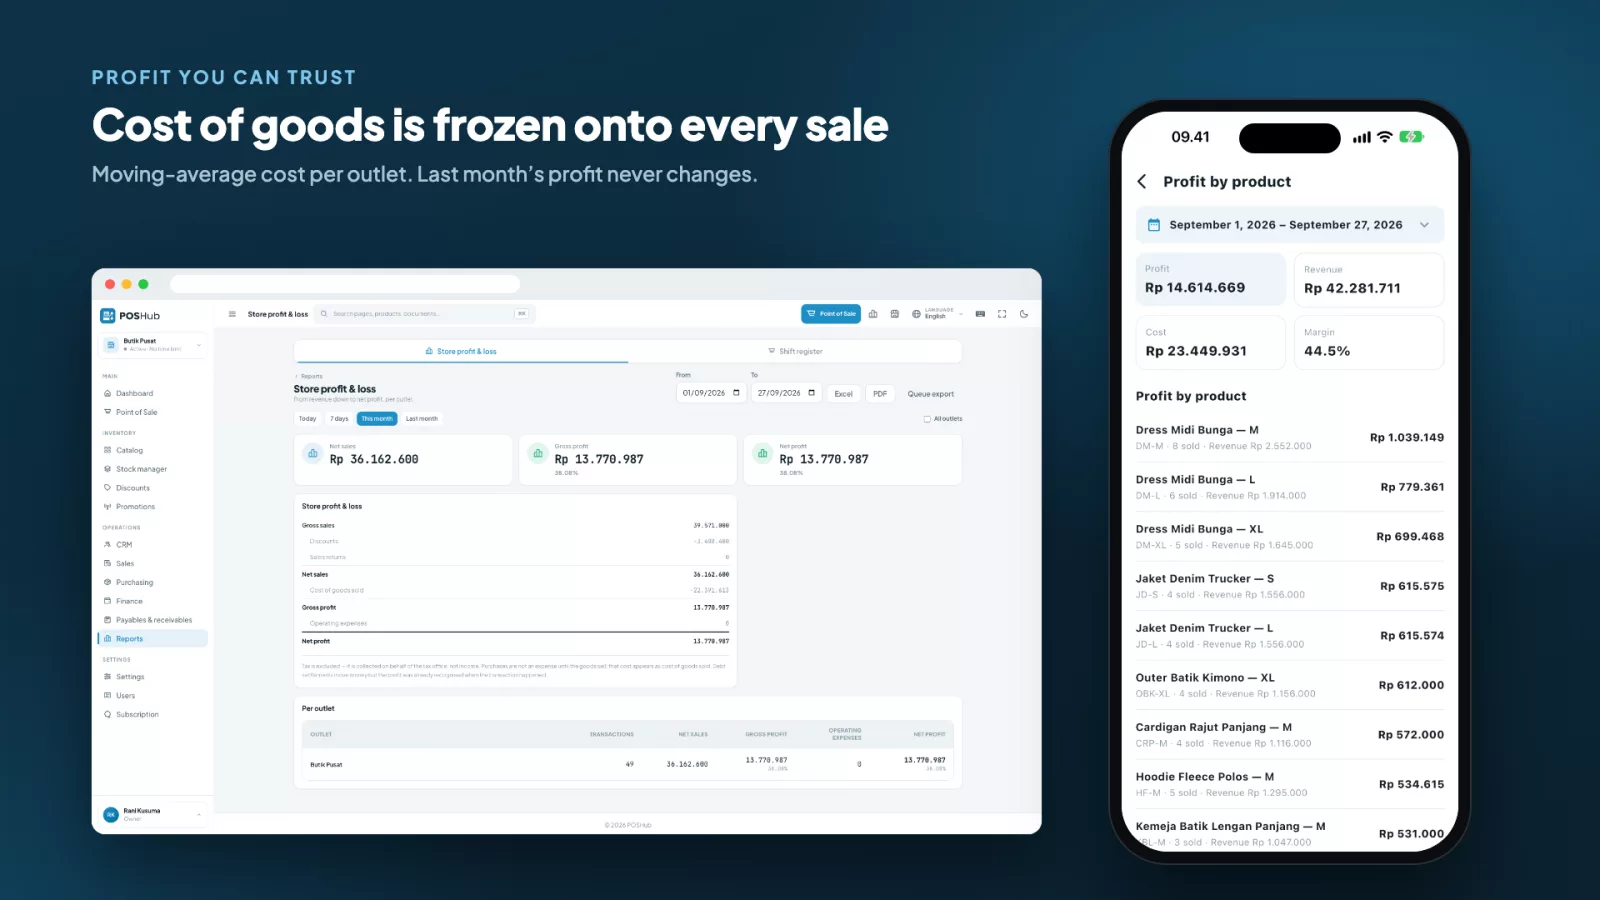
POSHub POS按每个门店的每个商品用移动加权平均法计算成本,并把成本快照保存到每一笔销售中。今天供应商涨价,不会改写上个月的利润。
与成本和利润相关的功能:
- 按门店移动平均。按采购单收货(包括部分收货)时更新该门店的商品平均成本,进价较高的分店不会影响其他分店的成本。
- 库存台账。库存只通过台账变动,每一行都关联到原始单据:收货、销售、退货、分店调拨、调整或盘点。
- 作废和退货不删除任何记录。销售永不删除;退货可退现金、转为店内余额或换货。
- 促销赠品计入成本。赠品(买X送Y、满额赠)以零价行进入销售单,因此会扣减库存,其成本也会出现在利润报表中。套装则在报表中显示每个套装的预估利润。
- 利润报表。网页后台有29份报表,包括损益、销售趋势、畅销品和库存变动,可导出Excel或PDF。收银App有15份报表,包括单品利润。
- 收银员看不到成本。绑定单一门店的收银员只看到收银界面,看不到背后的成本价。
POSHub附带完整源代码:普通授权Rp 800,000,扩展授权Rp 13,000,000。除Android/iOS App和浏览器收银外,还有适用于Windows和macOS的POSHub Desktop,断网也能继续销售并自动同步。欢迎在POSHub演示中体验利润报表。
要点总结
- 销售成本是已售商品的成本,而不是当月采购总额。
- 移动平均:(原库存金额 + 进货金额)÷(原库存数量 + 进货数量),每次到货重新计算。
- 把成本锁定在每笔销售上,进价上涨时历史利润才不会变化。
- 记录赠品、退货和损耗,它们都是真实成本,会减少利润。
- 定价和做促销前,看单品利润而不只看营业额。
FAQ
零售店最简单的销售成本公式是什么?
经典公式是:销售成本 = 期初库存 + 本期采购 − 期末库存。它适合计算整期总额,但无法给出每笔交易或每个商品的成本。
商品卖出后平均成本会变吗?
不会。移动平均法下,只有以不同价格进货时单位成本才会变化;销售只按同一平均值减少数量和金额。
为什么要按分店计算成本?
因为各分店采购同一商品的价格和运费可能不同,按分店计算成本才能反映每家店的真实利润。
门店的毛利率多少才合理?
没有统一标准,很大程度取决于品类和竞争。更重要的是毛利能覆盖经营费用,并且每月跟踪变化趋势。
经营费用算在销售成本里吗?
不算。房租、工资和水电属于经营费用,在毛利之后扣除。销售成本只包含已售商品的成本。
立即试用 POSHub
查看在线演示,或联系我们获取免费咨询。