

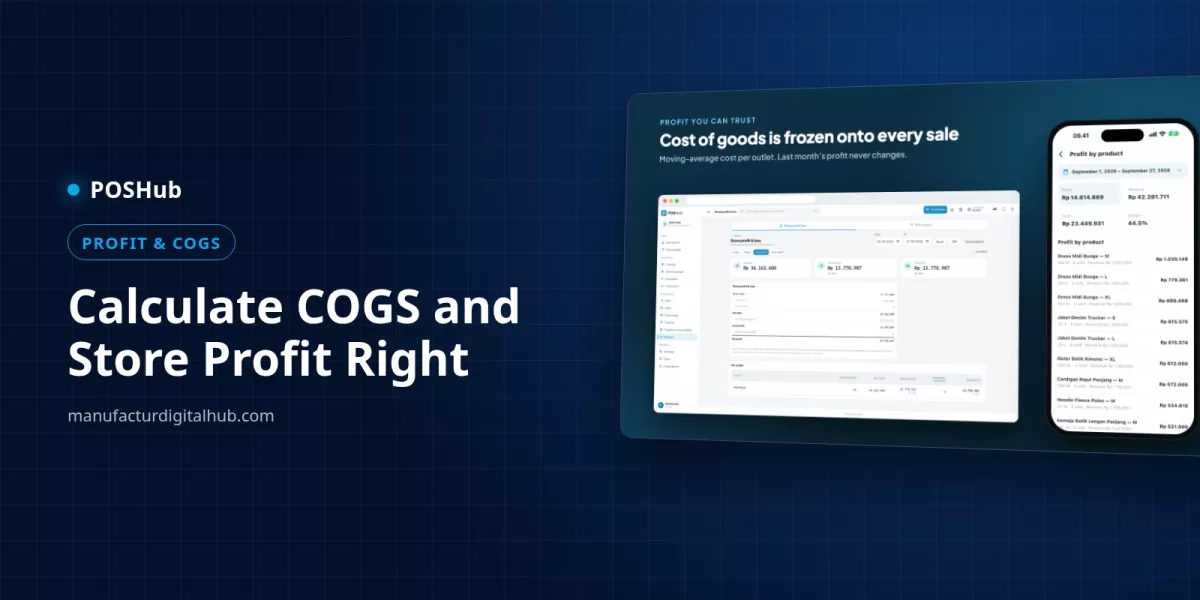
أعد حساب تكلفة الوحدة بالمتوسط المتحرك مع كل توريد، وثبّتها على كل بيع، ثم مجمل الربح = صافي المبيعات − التكلفة.
الطريقة الدقيقة لحساب تكلفة البضاعة المباعة في المتجر هي طريقة المتوسط المرجّح المتحرك: في كل مرة تصل فيها بضاعة، تُعاد حساب تكلفة الوحدة بقسمة إجمالي قيمة المخزون على إجمالي الكمية، ثم تُثبَّت هذه التكلفة على كل عملية بيع. مجمل الربح = صافي المبيعات − تكلفة البضاعة المباعة، وصافي الربح = مجمل الربح − المصروفات التشغيلية.
ما تكلفة البضاعة المباعة وما علاقتها بربح المتجر؟
تكلفة البضاعة المباعة هي تكلفة الأصناف التي بِيعت فعلًا خلال الفترة، وليست كل ما اشتريته من الموردين في ذلك الشهر. ولا يكون ربح المتجر صحيحًا إلا إذا كانت هذه التكلفة صحيحة، لأنها عادةً أكبر بند تكلفة في تجارة التجزئة.
الخطأ الأكثر شيوعًا هو اعتبار "ما دفعته للموردين هذا الشهر" تكلفةً للبضاعة المباعة. فالبضاعة المشتراة هذا الشهر قد لا تُباع إلا في الشهر القادم. إذا اشتريت مخزونًا بقيمة 4,500 ريال ولم يُبَع منه إلا ما تكلفته 3,900 ريال، فإن الـ600 ريال المتبقية ما زالت مخزونًا على الرف وليست مصروفًا. والخلط بينهما يجعل هذا الشهر يبدو أقل ربحًا والشهر التالي أفضل من حقيقته.
- صافي المبيعات: إجمالي المبيعات بعد الخصومات مطروحًا منه المرتجعات.
- تكلفة البضاعة المباعة: عدد الوحدات المباعة × تكلفة الوحدة لحظة بيعها.
- مجمل الربح: صافي المبيعات − تكلفة البضاعة المباعة.
- صافي الربح: مجمل الربح − المصروفات التشغيلية (الإيجار والرواتب والكهرباء وغيرها).
كيف تحسب تكلفة البضاعة بطريقة المتوسط المتحرك؟
في طريقة المتوسط المتحرك تُعاد حساب تكلفة الوحدة عند كل عملية شراء: (قيمة المخزون السابق + قيمة الشراء الجديد) ÷ (الكمية السابقة + الكمية المشتراة). وكل عملية بيع بعد ذلك تستخدم أحدث متوسط تكلفةً لها.
خطوات الحساب:
- سجّل المخزون الافتتاحي وتكلفته، مثلًا 100 وحدة × 10 ريالات = 1,000 ريال.
- عند وصول البضاعة أضف قيمتها: 50 وحدة × 12 ريالًا = 600 ريال.
- احسب المتوسط الجديد: 1,600 ÷ 150 وحدة = 10.67 ريال للوحدة.
- تستخدم كل عملية بيع هذا المتوسط تكلفةً لها حتى عملية الشراء التالية.
- كرّر الحساب في كل مرة تستلم فيها بضاعة من مورد.
مثال كامل لمنتج واحد خلال شهر (للتوضيح):
| الحدث | الكمية | السعر/الوحدة | المخزون | قيمة المخزون | المتوسط/الوحدة |
|---|---|---|---|---|---|
| مخزون افتتاحي | 100 | 10.00 | 100 | 1,000.00 | 10.00 |
| استلام بضاعة | +50 | 12.00 | 150 | 1,600.00 | 10.67 |
| بيع بسعر 15.00 | −30 | تكلفة 10.67 | 120 | 1,280.00 | 10.67 |
| استلام بضاعة | +60 | 13.00 | 180 | 2,060.00 | 11.44 |
| بيع بسعر 15.00 | −40 | تكلفة 11.44 | 140 | 1,602.22 | 11.44 |
البيع الأول: إيراد 30 × 15 = 450 ريالًا، والتكلفة 320 ريالًا، ومجمل الربح 130 ريالًا (هامش 28.9%). البيع الثاني: إيراد 600 ريال، وتكلفة 457.78، ومجمل ربح 142.22 (هامش 23.7%). لم يتغير سعر البيع، لكن الهامش انخفض 5 نقاط لأن سعر الشراء ارتفع. هذه إشارة لمراجعة السعر، ولا تظهر إلا إذا حُسبت التكلفة لكل عملية بيع.
وماذا عن الطرق الأخرى؟ مقارنة سريعة:
| الطريقة | آلية العمل | الميزة | العيب |
|---|---|---|---|
| المتوسط المتحرك | يُعاد حساب المتوسط عند كل شراء | مستقر ومناسب للصنف نفسه المشترى مرات كثيرة | صعب يدويًا ويحتاج إلى نظام |
| الوارد أولًا صادر أولًا (FIFO) | يُفترض بيع المشتريات الأقدم أولًا | مناسب للبضائع سريعة التلف | يتطلب تتبع طبقة سعر لكل شراء |
| آخر سعر شراء | كل بيع يستخدم أحدث سعر شراء | بسيط | ينحرف الربح عند تغير أسعار الموردين |
| نسبة من سعر البيع | تُفترض التكلفة مثلًا 70% من السعر | سريع | مجرد تقدير لا يصلح لقرارات التسعير |
كيف تحسب ربح المتجر في قائمة الأرباح والخسائر؟
تُقرأ قائمة الأرباح والخسائر من الأعلى إلى الأسفل: صافي المبيعات ناقص تكلفة البضاعة المباعة يساوي مجمل الربح، ومجمل الربح ناقص المصروفات التشغيلية يساوي صافي الربح. أعدّها شهريًا لتقارن بين الفترات.
مثال لقائمة أرباح وخسائر شهرية لبقالة (للتوضيح):
| البند | المبلغ (ريال) | % من المبيعات |
|---|---|---|
| صافي المبيعات (بعد الخصومات والمرتجعات) | 60,000 | 100% |
| − تكلفة البضاعة المباعة | 39,000 | 65% |
| مجمل الربح | 21,000 | 35% |
| − الإيجار | 4,000 | 6.7% |
| − رواتب موظفَين | 8,000 | 13.3% |
| − الكهرباء والماء | 1,200 | 2% |
| − أخرى (أكياس، إنترنت، صيانة) | 800 | 1.3% |
| صافي الربح | 7,000 | 11.7% |
والأرقام نفسها تجيب عن سؤال عملي: بهامش مجمل 35% وتكاليف ثابتة 14,000 ريال، يحتاج المتجر إلى مبيعات شهرية تقارب 40,000 ريال (14,000 ÷ 35%) لمجرد تغطية التكاليف. وإلى جانب الإجمالي، انظر إلى الربح لكل منتج؛ فالأكثر مبيعًا ليس دائمًا الأكثر ربحًا، ومنتج بهامش 8% يبيع 500 وحدة قد يحقق ربحًا أقل من منتج بهامش 30% يبيع 150 وحدة.
ما الذي يجعل حساب ربح المتجر خاطئًا في الغالب؟
يكون ربح المتجر خاطئًا غالبًا بسبب تكاليف لم تُسجَّل: هدايا العروض التي تخرج من الرف دون عملية بيع، وخصومات لم تُطرح، ومرتجعات حُذفت، وتكاليف قديمة تتغير عند ارتفاع أسعار الشراء. وكل ذلك يجعل الربح في التقرير أكبر من المال الذي تحقق فعلًا.
- هدايا غير مسجلة. في عرض "اشترِ كوبَي قهوة بالحليب واحصل على كعكة مجانًا": سعر القهوة 2.20 وتكلفتها 0.80، وتكلفة الكعكة 0.40. الربح الحقيقي 4.40 − 2.00 = 2.40. وإذا سُلّمت الكعكة دون تسجيل، يُظهر التقرير 2.80 ويظهر عجز غامض في مخزون الكعك. المجاني للعميل ليس مجانيًا للمتجر.
- إعادة كتابة التكلفة القديمة. إذا أعاد النظام حساب المبيعات السابقة بتكلفة اليوم، فإن زيادة سعر المورد هذا الأسبوع "تغيّر" ربح الشهر الماضي.
- حذف المرتجعات والإلغاءات. حذف البيع يمحو أثر المخزون والإيراد، والصحيح تسجيل المرتجع عملية مستقلة.
- تجاهل الفاقد والتالف. أجرِ جردًا دوريًا وسجّل الفرق تسوية مخزون.
- مصروفات من الصندوق دون تسجيل. شراء الماء أو الأكياس من نقد الصندوق يجب أن يُسجَّل صرفًا نقديًا مصنفًا.
كيف يحسب POSHub تكلفة البضاعة والربح لكل منتج؟
يحسب POSHub POS التكلفة بطريقة المتوسط المتحرك لكل منتج في كل فرع، ويحفظ نسخة ثابتة من هذه التكلفة في كل عملية بيع. فزيادة سعر المورد اليوم لا يمكن أن تعيد كتابة ربح الشهر الماضي.
الميزات المرتبطة بالتكلفة والربح:
- متوسط متحرك لكل فرع. استلام البضاعة من أمر شراء (بما في ذلك الاستلام الجزئي) يحدّث متوسط تكلفة المنتج في ذلك الفرع، فلا يشوّه فرعٌ يشتري بسعر أعلى تكلفةَ فرع آخر.
- دفتر المخزون. لا يتحرك المخزون إلا عبر الدفتر، وكل سطر مرتبط بالمستند الأصلي: استلام أو بيع أو مرتجع أو تحويل بين الفروع أو تسوية أو جرد.
- الإلغاء والمرتجع لا يحذفان شيئًا. لا تُحذف أي عملية بيع، ويمكن ردّ المرتجع نقدًا أو رصيدًا في المتجر أو استبدالًا.
- هدايا العروض تُسجَّل تكلفة. المنتجات المجانية (اشترِ X واحصل على Y، أنفق واحصل على هدية) تدخل البيع بأسطر سعرها صفر، فتخرج من المخزون وتظهر تكلفتها في تقرير الربح. وللحزم يعرض التقرير الربح التقديري لكل حزمة.
- تقارير الربح. تضم لوحة الويب 29 تقريرًا، منها الأرباح والخسائر واتجاه المبيعات والأكثر مبيعًا وحركة المخزون، مع التصدير إلى Excel أو PDF. ويضم تطبيق الكاشير 15 تقريرًا منها الربح لكل منتج.
- إخفاء التكلفة عن الكاشير. الكاشير المرتبط بفرع واحد يرى شاشة البيع لا أسعار التكلفة.
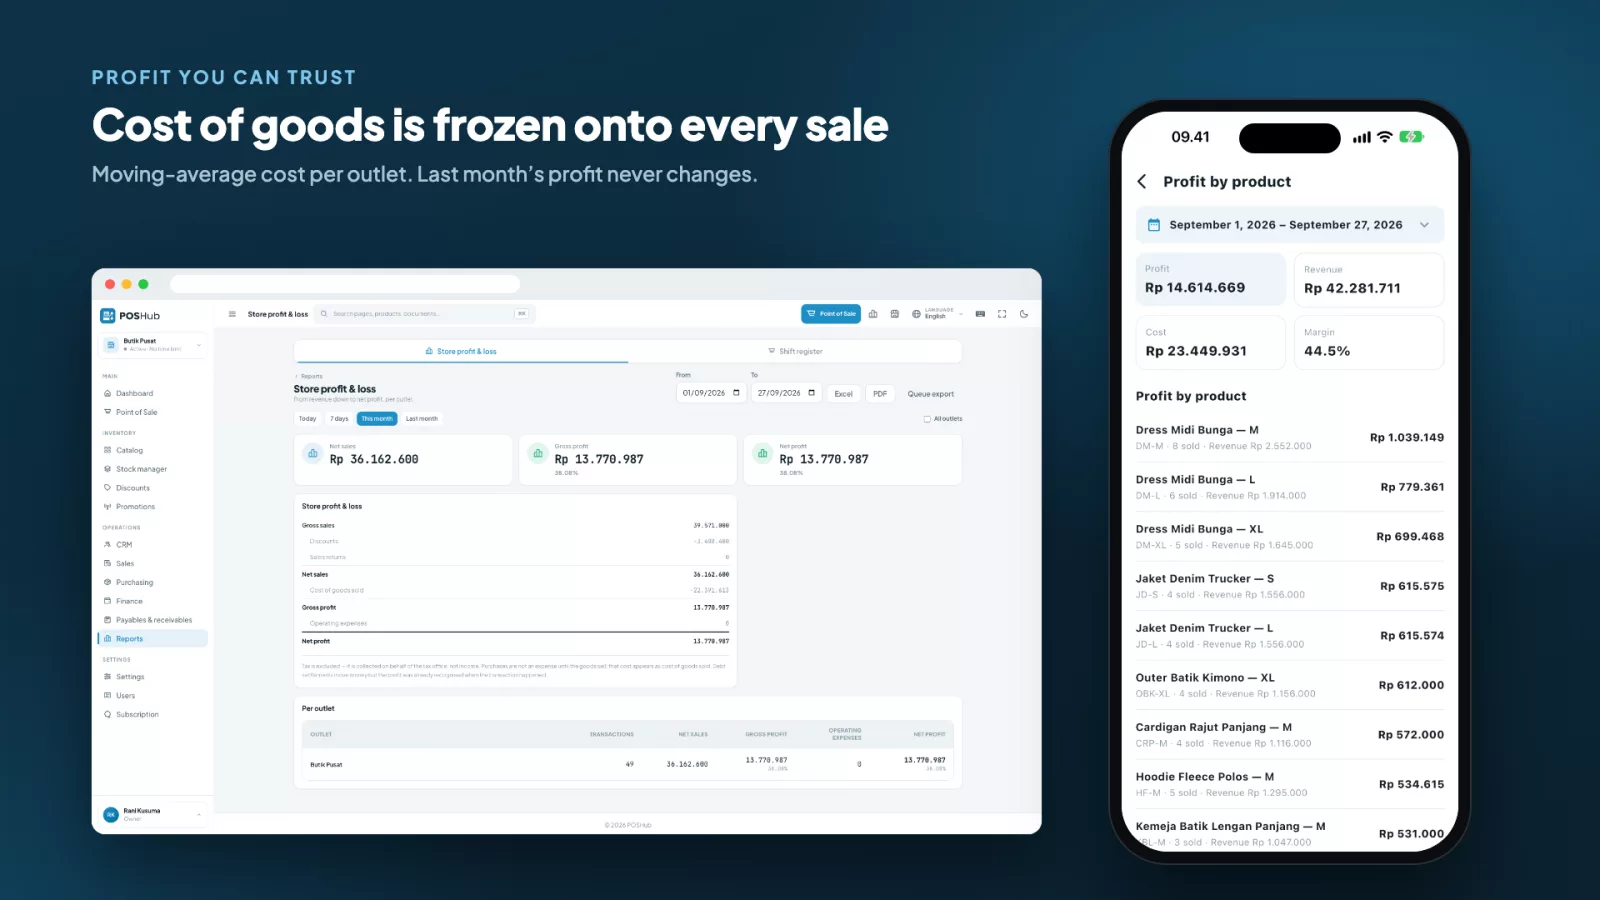
يُباع POSHub مع الشيفرة المصدرية كاملة: 800,000 روبية للترخيص العادي و13,000,000 روبية للترخيص الموسّع. وإلى جانب تطبيق Android/iOS والكاشير في المتصفح، يتوفر POSHub Desktop لنظامي Windows وmacOS ويواصل البيع دون إنترنت مع مزامنة تلقائية. جرّب تقارير الربح في العرض التجريبي لـ POSHub.
النقاط الرئيسية
- تكلفة البضاعة المباعة هي تكلفة ما بِيع، لا إجمالي ما دُفع للموردين في الشهر.
- المتوسط المتحرك: (قيمة المخزون السابق + قيمة الشراء) ÷ (الكمية السابقة + الكمية المشتراة)، ويُعاد حسابه مع كل توريد.
- ثبّت التكلفة على كل عملية بيع حتى لا يتغير الربح السابق عند ارتفاع أسعار الشراء.
- سجّل الهدايا والمرتجعات والفاقد؛ فكلها تكاليف حقيقية تُنقص الربح.
- اقرأ الربح لكل منتج، لا الإيراد فقط، قبل تحديد الأسعار والعروض.
FAQ
ما أبسط معادلة لتكلفة البضاعة المباعة في التجزئة؟
المعادلة التقليدية: التكلفة = مخزون أول المدة + المشتريات − مخزون آخر المدة. وهي مناسبة لإجمالي الفترة لكنها لا تعطي التكلفة لكل عملية أو لكل منتج.
هل يتغير متوسط التكلفة عند بيع الأصناف؟
لا. في المتوسط المتحرك لا تتغير تكلفة الوحدة إلا عند وصول بضاعة بسعر مختلف، أما البيع فيُنقص الكمية والقيمة بالمتوسط نفسه.
لماذا تُحسب التكلفة لكل فرع؟
لأن كل فرع قد يشتري الصنف نفسه بأسعار وتكاليف شحن مختلفة، والتكلفة لكل فرع تُظهر الربح الحقيقي لكل متجر.
ما هامش مجمل الربح المعقول للمتجر؟
لا يوجد رقم واحد، فالأمر يعتمد كثيرًا على نوع البضاعة والمنافسة. الأهم أن يغطي مجمل الربح المصروفات التشغيلية وأن تتابع الاتجاه كل شهر.
هل تدخل المصروفات التشغيلية في تكلفة البضاعة المباعة؟
لا. الإيجار والرواتب والكهرباء مصروفات تشغيلية تُطرح بعد مجمل الربح، أما تكلفة البضاعة المباعة فتشمل تكلفة البضاعة المباعة فقط.
جرّب POSHub اليوم
شاهد العرض التوضيحي المباشر أو تواصل معنا لاستشارة مجانية.
العرض التوضيحي: https://poshub.manufacturdigitalhub.com/
واتساب: +62 812 9064 5584