

Hitung HPP dengan rata-rata bergerak tiap barang masuk, kunci HPP di setiap penjualan, lalu laba kotor = penjualan bersih − HPP.
Cara menghitung HPP toko yang akurat adalah memakai metode rata-rata bergerak: setiap kali barang masuk, harga pokok per unit dihitung ulang dari total nilai stok dibagi total jumlah stok, lalu HPP itu dikunci pada setiap penjualan. Laba kotor = penjualan bersih − HPP; laba bersih = laba kotor − biaya operasional.
Apa itu HPP dan apa hubungannya dengan laba toko?
HPP (harga pokok penjualan) adalah modal dari barang yang benar-benar terjual dalam satu periode, bukan seluruh belanja barang bulan itu. Laba toko hanya bisa dihitung benar jika HPP-nya benar, karena HPP biasanya pos biaya terbesar di toko retail.
Kesalahan paling umum adalah menganggap "uang belanja ke supplier bulan ini" sebagai HPP. Padahal barang yang dibeli bulan ini bisa saja baru terjual bulan depan. Jika belanja stok Rp 45.000.000 tetapi yang terjual hanya senilai modal Rp 39.000.000, sisa Rp 6.000.000 masih berupa persediaan di rak, bukan biaya. Mencampurnya membuat laba bulan ini tampak lebih kecil dan laba bulan depan tampak lebih besar dari kenyataan.
- Penjualan bersih: total penjualan setelah diskon dan dikurangi retur.
- HPP: jumlah unit terjual × harga pokok per unit saat barang itu terjual.
- Laba kotor: penjualan bersih − HPP.
- Laba bersih: laba kotor − biaya operasional (sewa, gaji, listrik, dan lainnya).
Bagaimana cara menghitung HPP dengan metode rata-rata bergerak?
Pada metode rata-rata bergerak (moving average), harga pokok per unit dihitung ulang setiap ada pembelian: (nilai stok lama + nilai pembelian baru) ÷ (jumlah stok lama + jumlah pembelian baru). Penjualan berikutnya memakai harga pokok rata-rata terbaru itu.
Langkah menghitungnya:
- Catat stok awal dan harga pokoknya, misalnya 100 pcs × Rp 10.000 = Rp 1.000.000.
- Saat barang datang, tambahkan nilainya: 50 pcs × Rp 12.000 = Rp 600.000.
- Hitung rata-rata baru: Rp 1.600.000 ÷ 150 pcs = Rp 10.667 per pcs.
- Setiap penjualan memakai rata-rata itu sebagai HPP sampai ada pembelian berikutnya.
- Ulangi perhitungan setiap kali barang diterima dari supplier.
Contoh lengkap satu produk dalam satu bulan (ilustrasi):
| Kejadian | Jumlah | Harga/unit | Stok | Nilai stok | Rata-rata/unit |
|---|---|---|---|---|---|
| Stok awal | 100 | Rp 10.000 | 100 | Rp 1.000.000 | Rp 10.000 |
| Terima barang | +50 | Rp 12.000 | 150 | Rp 1.600.000 | Rp 10.667 |
| Jual @ Rp 15.000 | −30 | HPP Rp 10.667 | 120 | Rp 1.280.000 | Rp 10.667 |
| Terima barang | +60 | Rp 13.000 | 180 | Rp 2.060.000 | Rp 11.444 |
| Jual @ Rp 15.000 | −40 | HPP Rp 11.444 | 140 | Rp 1.602.222 | Rp 11.444 |
Penjualan pertama: omzet 30 × Rp 15.000 = Rp 450.000, HPP Rp 320.000, laba kotor Rp 130.000 (margin 28,9%). Penjualan kedua: omzet Rp 600.000, HPP Rp 457.778, laba kotor Rp 142.222 (margin 23,7%). Harga jual tidak berubah, tetapi margin turun 5 poin karena harga beli naik. Inilah sinyal untuk meninjau harga jual, dan sinyal ini hanya terlihat jika HPP dihitung per penjualan.
Bagaimana dengan metode lain? Perbandingan singkatnya:
| Metode | Cara kerja | Kelebihan | Kekurangan |
|---|---|---|---|
| Rata-rata bergerak | Rata-rata dihitung ulang tiap pembelian | Halus, cocok untuk barang yang sama dari banyak pembelian | Sulit dihitung manual, perlu sistem |
| FIFO (masuk pertama keluar pertama) | Barang yang dibeli lebih dulu dianggap terjual lebih dulu | Cocok untuk barang berkedaluwarsa | Harus melacak lapisan harga per pembelian |
| Harga beli terakhir | Semua penjualan memakai harga beli terbaru | Sederhana | Laba melenceng saat harga beli naik-turun |
| Taksiran persen dari harga jual | HPP dianggap misalnya 70% dari harga jual | Cepat | Hanya perkiraan, tidak bisa dipakai untuk keputusan harga |
Bagaimana cara menghitung laba toko dalam laporan laba rugi?
Laporan laba rugi toko disusun dari atas ke bawah: penjualan bersih dikurangi HPP menjadi laba kotor, lalu laba kotor dikurangi biaya operasional menjadi laba bersih. Hitung per bulan agar bisa dibandingkan dari waktu ke waktu.
Contoh laporan laba rugi toko kelontong satu bulan (ilustrasi):
| Pos | Jumlah | % dari penjualan |
|---|---|---|
| Penjualan bersih (setelah diskon dan retur) | Rp 60.000.000 | 100% |
| − HPP | Rp 39.000.000 | 65% |
| Laba kotor | Rp 21.000.000 | 35% |
| − Sewa tempat | Rp 4.000.000 | 6,7% |
| − Gaji 2 karyawan | Rp 8.000.000 | 13,3% |
| − Listrik dan air | Rp 1.200.000 | 2% |
| − Lain-lain (plastik, internet, perawatan) | Rp 800.000 | 1,3% |
| Laba bersih | Rp 7.000.000 | 11,7% |
Angka di atas juga menjawab pertanyaan praktis: dengan laba kotor 35% dan biaya tetap Rp 14.000.000, toko perlu penjualan sekitar Rp 40.000.000 per bulan (Rp 14.000.000 ÷ 35%) hanya untuk balik modal operasional. Selain total, lihat juga laba per produk. Produk yang paling laris belum tentu paling menguntungkan; produk dengan margin 8% yang laku 500 unit bisa menyumbang laba lebih kecil dari produk margin 30% yang laku 150 unit.
Apa yang sering membuat perhitungan laba toko salah?
Laba toko paling sering salah karena biaya yang tidak tercatat: hadiah promo yang keluar dari rak tanpa transaksi, diskon yang tidak dikurangkan, retur yang dihapus, dan HPP lama yang ikut berubah saat harga beli naik. Semuanya membuat laba di laporan lebih besar dari uang yang benar-benar dihasilkan.
- Hadiah promo tidak dicatat. Contoh promo "beli 2 kopi susu gratis 1 cookies": kopi dijual Rp 22.000 dengan HPP Rp 8.000, cookies ber-HPP Rp 4.000. Laba sebenarnya Rp 44.000 − Rp 20.000 = Rp 24.000. Jika cookies diberikan tanpa dicatat, laporan menunjukkan Rp 28.000 dan stok cookies tiba-tiba selisih. Gratis untuk pelanggan bukan berarti gratis untuk toko.
- HPP lama ikut berubah. Jika sistem menghitung ulang semua penjualan memakai harga pokok hari ini, kenaikan harga supplier minggu ini akan "mengubah" laba bulan lalu yang sudah dilaporkan.
- Retur dan pembatalan dihapus. Penjualan yang dihapus menghilangkan jejak stok dan omzet; yang benar adalah mencatat retur sebagai transaksi terpisah.
- Stok hilang atau rusak tidak dicatat. Lakukan stock opname rutin dan catat selisihnya sebagai penyesuaian stok, bukan dibiarkan.
- Biaya ambil dari laci tanpa catatan. Beli galon atau plastik dari uang kas harus dicatat sebagai kas keluar berkategori agar bisa dimasukkan ke biaya operasional.
Bagaimana POSHub menghitung HPP dan laba per produk?
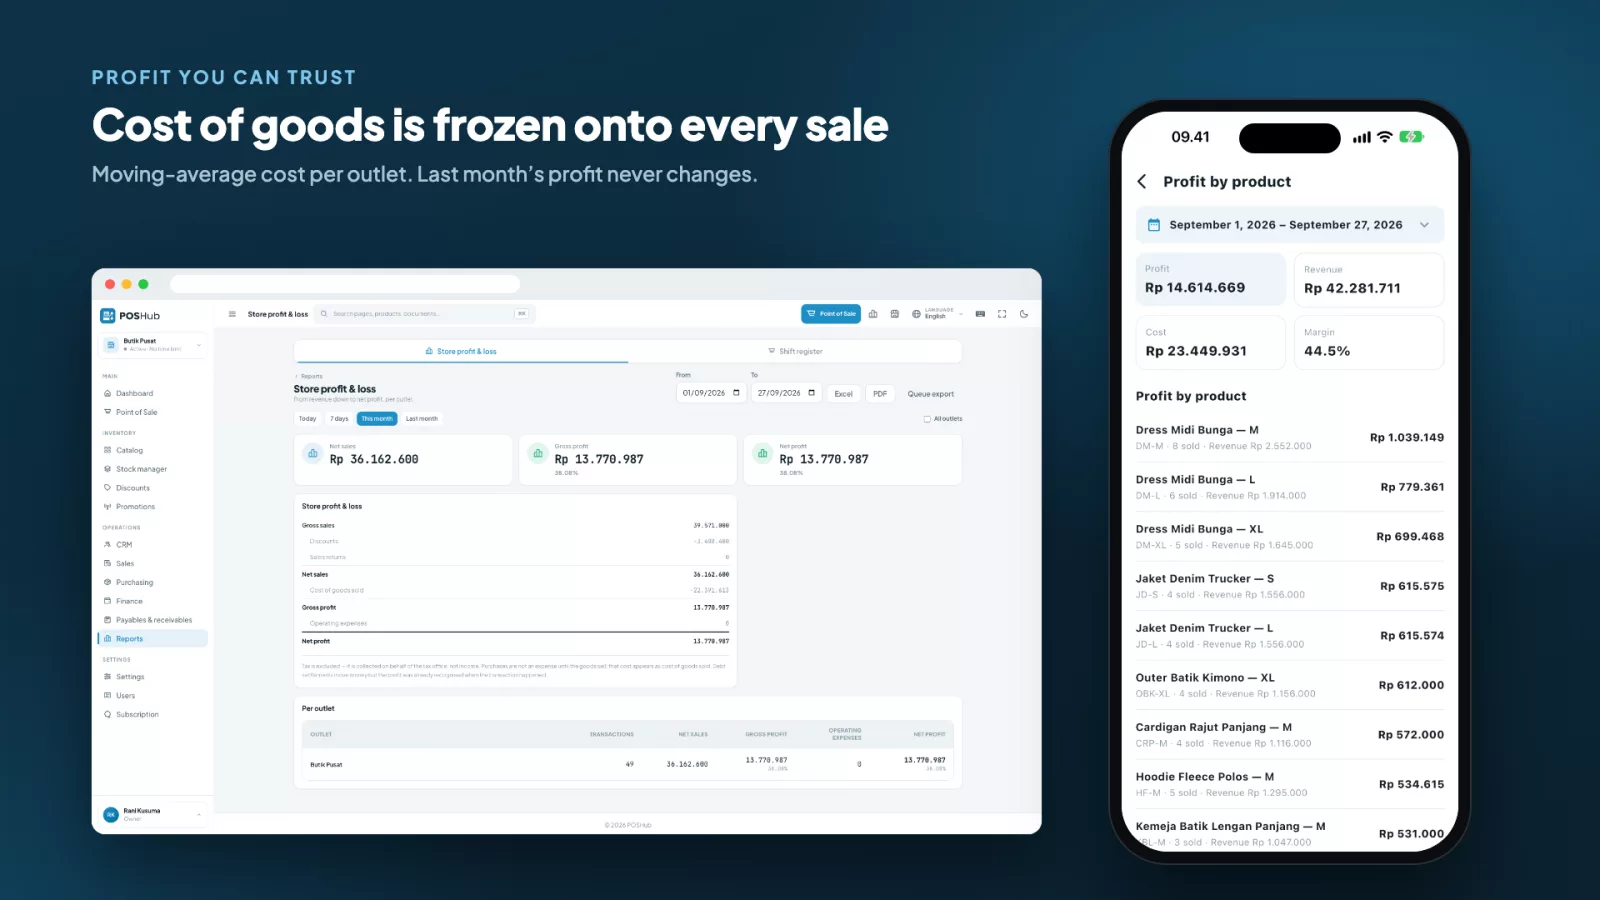
POSHub POS menghitung HPP dengan metode rata-rata bergerak per produk per cabang, dan menyimpan (snapshot) HPP itu di setiap penjualan. Akibatnya, kenaikan harga supplier hari ini tidak bisa mengubah laba bulan lalu.
Fitur yang relevan untuk perhitungan HPP dan laba:
- Rata-rata bergerak per cabang. Penerimaan barang dari purchase order (termasuk penerimaan sebagian) memperbarui harga pokok rata-rata per produk di cabang tersebut, jadi cabang yang membeli lebih mahal tidak mencampuri HPP cabang lain.
- Kartu stok (stock ledger). Stok hanya bergerak lewat kartu stok, dan setiap baris terhubung ke dokumen asalnya: penerimaan, penjualan, retur, transfer antarcabang, penyesuaian, atau stock opname.
- Void dan retur tidak menghapus apa pun. Penjualan tidak pernah dihapus; retur bisa dikembalikan tunai, sebagai saldo toko, atau ditukar.
- Hadiah promo tercatat sebagai biaya. Produk gratis (beli X gratis Y, belanja dapat hadiah) masuk ke penjualan sebagai baris berharga nol, sehingga stoknya berkurang dan HPP-nya muncul di laporan laba. Untuk paket bundel, laporan menampilkan estimasi laba tiap bundel.
- Laporan laba. Panel web menyediakan 29 laporan, termasuk laba rugi, tren penjualan, produk terlaris, dan pergerakan stok, yang bisa diekspor ke Excel atau PDF. Aplikasi kasir memiliki 15 laporan, termasuk laba per produk.
- Harga pokok tidak terlihat kasir. Kasir yang terikat pada satu cabang melihat layar kasir, bukan harga pokok di baliknya.
POSHub dijual dengan source code lengkap: Rp 800.000 untuk lisensi regular dan Rp 13.000.000 untuk lisensi extended. Selain aplikasi Android/iOS dan kasir browser, tersedia juga POSHub Desktop untuk Windows dan macOS yang tetap berjualan offline dan menyinkronkan transaksi secara otomatis. Coba laporan labanya di demo POSHub.
Poin penting
- HPP adalah modal barang yang terjual, bukan total belanja ke supplier bulan itu.
- Rata-rata bergerak: (nilai stok lama + nilai pembelian) ÷ (jumlah stok lama + jumlah pembelian), dihitung ulang tiap barang masuk.
- Kunci HPP di setiap penjualan agar laba periode lalu tidak berubah saat harga beli naik.
- Catat hadiah promo, retur, dan stok hilang; semuanya biaya nyata yang mengurangi laba.
- Baca laba per produk, bukan hanya omzet, sebelum menentukan harga dan promo.
FAQ
Apa rumus HPP toko retail yang paling sederhana?
Rumus klasiknya: HPP = persediaan awal + pembelian − persediaan akhir. Rumus ini cocok untuk menghitung total satu periode, tetapi tidak memberi HPP per transaksi atau per produk.
Apakah harga pokok rata-rata berubah saat barang terjual?
Tidak. Pada rata-rata bergerak, harga pokok per unit hanya berubah saat ada barang masuk dengan harga berbeda; penjualan mengurangi jumlah dan nilai stok dengan rata-rata yang sama.
Kenapa HPP perlu dihitung per cabang?
Karena tiap cabang bisa membeli barang yang sama dengan harga dan ongkos berbeda. HPP per cabang menunjukkan laba sebenarnya di masing-masing toko.
Berapa margin laba kotor yang wajar untuk toko?
Tidak ada angka tunggal; margin sangat bergantung pada jenis barang dan persaingan. Yang lebih penting, pastikan laba kotor menutup biaya operasional dan pantau trennya setiap bulan.
Apakah biaya operasional masuk ke HPP?
Tidak. Sewa, gaji, dan listrik adalah biaya operasional yang dikurangkan setelah laba kotor. HPP hanya berisi modal barang yang terjual.
Coba POSHub sekarang
Lihat demo langsung atau hubungi kami untuk konsultasi gratis.
Demo: https://poshub.manufacturdigitalhub.com/
WhatsApp: +62 812 9064 5584